随着金融科技的发展,代还软件逐渐从简单的账单管理工具演变为集智能风控、自动清还、信用管理于一体的综合性APP。本文将深入探讨代还软件开发智能APP的关键要素,涵盖功能设计、技术架构、合规风控与开发流程,为开发者提供清晰的实施路径。
一、核心功能设计
一款成熟的代还智能APP需满足用户管理多张信用卡、自动还款的需求,同时兼顾安全与效率。核心功能包括:
- 多卡管理:支持绑定多张信用卡,实时同步账单与还款日,自动生成还款日历。
- 智能还款计划:基于用户收入与负债情况,利用AI算法制定个性化还款方案(如分期代还、循环代还),并预测还款风险。
- 自动清还引擎:通过对接银行或第三方支付通道,实现定时自动还款,支持余额不足预警。
- 智能风控系统:实时监测交易行为,识别异常操作(如频繁大额代还),结合用户信用评分动态调整风控策略。
- 数据报表与信用分析:可视化展示还款记录、手续费支出及信用变化趋势,提供信用优化建议。
二、技术架构与实现
开发此类APP需兼顾高并发、低延迟与数据安全。推荐采用以下架构:
- 前端:React Native或Flutter实现跨平台,确保iOS与Android体验一致;UI设计突出简洁性和金融级安全提示。
- 后端:Spring Cloud微服务架构,拆分为用户服务、还款服务、风控服务等;数据库采用MySQL(事务处理)+Redis(缓存);对接银行API时使用消息队列削峰填谷。
- 智能引擎:基于Python或TensorFlow构建风控模型,利用历史还款数据训练违约预测模型;还款计划生成用规则引擎(Drools)结合优化算法(如整数规划)。
- 安全措施:应用SSL/TLS加密传输,敏感数据(如卡号)采用AES加密存储;通过Token鉴权与设备指纹防刷;定期进行渗透测试。
三、合规与风控要点
代还业务涉及资金流转,必须严格遵守监管政策:
- 明确业务边界,避免触碰“信用卡套现”红线,仅提供辅助还款服务。
- 接入持牌支付机构通道,确保资金清算合规。
- 建立反洗钱(AML)机制,对大额、高频交易进行人工复核。
- 用户协议中需充分披露代还风险(如手续费、逾期责任),获取用户授权。
四、开发流程建议
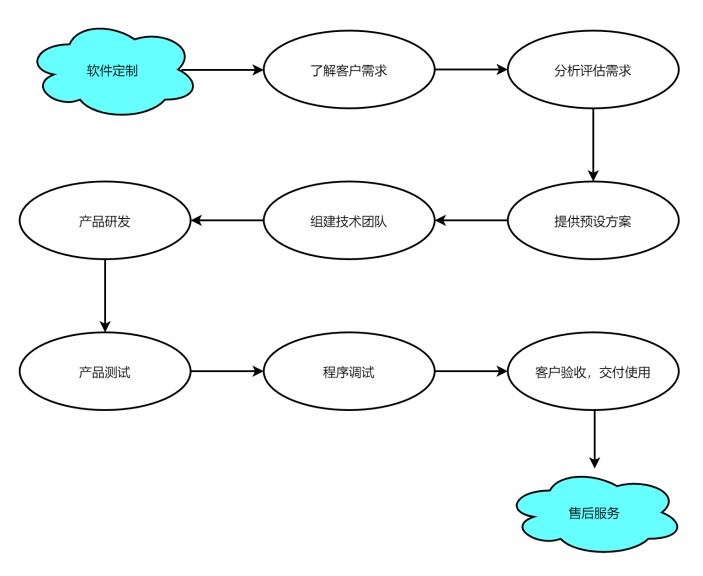
- 需求分析与原型设计(2周):明确目标用户(如年轻白领)的核心痛点,绘制交互原型。
- 技术选型与架构搭建(3周):确定微服务框架、数据库选型及第三方接口。
- 迭代开发(12周):先开发核心还款流程(绑卡、还款、查询),再集成智能风控与报表功能。
- 测试与上线(4周):重点进行压力测试(模拟千人并发还款)与安全测试,上线灰度发布。
- 运营与迭代:通过用户行为数据分析优化还款计划推荐,持续更新风控规则。
五、未来趋势
智能代还APP将向更精细化的信用管理发展:利用联邦学习保护隐私的同时优化风控模型;结合语音识别技术实现账单语音录入;探索区块链技术提升还款记录的可信度。开发者需关注监管动态,灵活调整策略,方能在合规前提下提供真正有价值的金融工具。